Análisis financiero con IA: explica gastos con tu ERP
¿Por qué aumentó un gasto? Conoce cómo conectar cifras del ERP, movimientos y comprobantes para explicar desviaciones contra presupuesto y periodos anteriores, con revisión financiera.
El análisis financiero con IA debe responder algo más útil que “el gasto aumentó”: ¿qué movimientos explican la diferencia, a qué proveedores y centros de costo corresponden y qué comprobantes respaldan la explicación? Para dirección financiera, una respuesta convincente necesita cifras conciliadas y evidencia consultable.
El 4 de noviembre de 2026, IT Brief Canada publicó el lanzamiento de AskDost. Según el proveedor, su asistente puede conectar partidas del estado de resultados con las líneas de facturas que las explican y preparar acciones sujetas a aprobación humana. Es una capacidad anunciada por la empresa, no una validación independiente de resultados, como recoge la nota sobre el asistente financiero AskDost.
La pregunta para una empresa mexicana es cómo evaluar esa capacidad con su ERP. El alcance aquí comienza después del registro contable: comparar un periodo cerrado, localizar desviaciones y construir explicaciones verificables, sin delegar el criterio financiero a un modelo.
1. Qué debe entregar el análisis financiero con IA
Una consulta como “¿por qué subió el gasto de mantenimiento?” debería producir una respuesta con cinco elementos:
- Comparación: gasto real, presupuesto y gasto del periodo anterior.
- Diferencia: variación absoluta y porcentual, con una base identificada.
- Desglose: contribución de cada proveedor, centro de costo y concepto.
- Evidencia: movimientos contables y documentos vinculados.
- Conclusión revisable: hechos comprobados, interpretaciones y pendientes.
No basta con enumerar las facturas más grandes del mes. Un proveedor puede representar mucho gasto, pero contribuir poco al incremento si su importe fue similar en el periodo anterior. El análisis debe explicar la diferencia, no solamente la composición del saldo actual.
Además, conviene separar dos preguntas: “¿qué movimientos originan la desviación?” y “¿qué situación operativa la provocó?”. La primera puede resolverse con registros; la segunda quizá requiera una orden de servicio, un contrato o la confirmación del responsable del área.
2. Comparar real, presupuesto y periodos anteriores
Antes de consultar a la IA, finanzas debe definir una base comparable: empresa, cuentas incluidas, moneda, periodo, versión del presupuesto y tratamiento de ajustes. Comparar un mes cerrado con otro todavía abierto puede producir una explicación engañosa.
Los cálculos deben ejecutarse mediante consultas y reglas deterministas, fuera de la generación libre del modelo:
| Comparación | Cálculo | Qué permite observar |
|---|---|---|
| Real contra presupuesto | Real − presupuesto | Desviación frente al plan aprobado |
| Real contra periodo anterior | Real actual − real anterior | Cambio entre periodos comparables |
| Variación porcentual | Diferencia ÷ base × 100 | Magnitud relativa del cambio |
Si la base es cero, el porcentaje no debe presentarse como una variación convencional: se informa el cambio absoluto y se señala esa condición. Cuando existen saldos negativos, también hace falta una regla de presentación acordada con finanzas.
El análisis de variaciones de gastos debe considerar reclasificaciones, provisiones, reversas y diferencias cambiarias cuando correspondan. Un incremento registrado no necesariamente significa mayor consumo: puede reflejar un cambio de clasificación o el reconocimiento de un servicio de otro periodo.
Para actividades estacionales, el mismo mes del año anterior puede aportar contexto adicional. No sustituye al presupuesto; responde una pregunta distinta.
3. Desglosar diferencias sin duplicarlas
Con el total conciliado, la integración puede calcular cuánto aporta cada dimensión al cambio. La secuencia práctica es partir de la cuenta contable y profundizar en centros de costo, proveedores y conceptos.
Por ejemplo, si mantenimiento aumentó, la respuesta debe identificar qué centros concentran la variación y qué movimientos cambiaron dentro de ellos. Después puede distinguir servicios recurrentes de intervenciones extraordinarias, siempre que los registros permitan hacerlo.
Hay tres precauciones importantes:
- Conciliar cada desglose con el total. Los movimientos sin proveedor o centro asignado deben aparecer como “sin identificar”, no desaparecer del reporte.
- Evitar duplicaciones. Vincular una póliza con varias líneas documentales puede multiplicar importes si la relación no está bien definida.
- No sumar dimensiones superpuestas. El incremento por proveedor y por centro de costo son vistas del mismo gasto, no diferencias independientes.
También importa la granularidad del presupuesto. Si únicamente existe por cuenta y centro de costo, no corresponde inventar un presupuesto por proveedor. Ese nivel puede analizarse contra el periodo anterior o mostrarse como composición del gasto real.
Una integración de inteligencia artificial con los sistemas de la empresa debe resolver estas relaciones antes de generar explicaciones. Un texto bien redactado no corrige una unión incorrecta de datos.
4. Exigir evidencia y separar cálculo de interpretación
Cada afirmación relevante debe permitir recorrer una cadena verificable: partida del estado de resultados → movimientos contables → comprobantes o documentos de soporte. Según el caso, la evidencia puede incluir CFDI, pólizas, órdenes de servicio, contratos o documentos de ajustes.
El documento respalda lo que contiene, no cualquier interpretación. Una factura puede acreditar un servicio y su importe; por sí sola no demuestra que hubo una falla operativa ni que el gasto era evitable.
Qué calcula el sistema y qué propone la IA
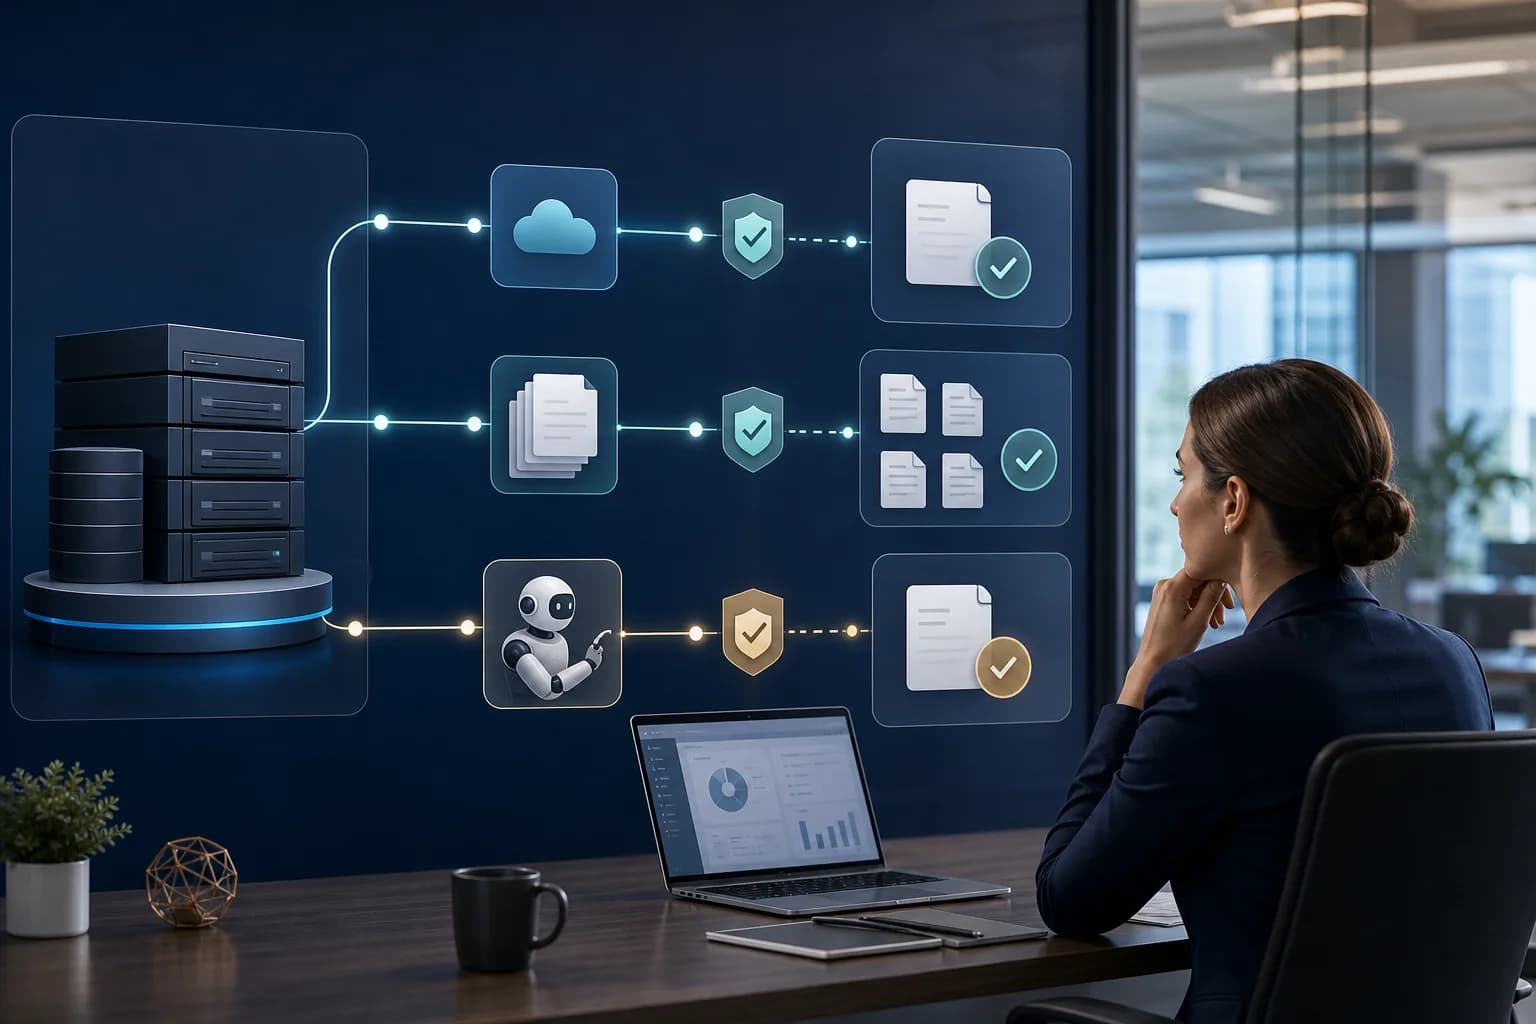
El motor de datos obtiene saldos, diferencias, agrupaciones y contribuciones. La IA interpreta la pregunta, organiza resultados, consulta documentación autorizada y redacta una explicación apoyada en esas salidas.
Una respuesta útil separa explícitamente:
- Hecho: determinados movimientos explican una parte de la variación.
- Soporte: identificadores, fechas, importes y enlaces a los documentos correspondientes.
- Interpretación: posible motivo operativo, con su fundamento.
- Pendiente: evidencia o confirmación necesaria para aceptar esa interpretación.
Si faltan documentos, el asistente debe decirlo y señalar qué importe queda sin respaldo documental vinculado. Tampoco debe forzar una explicación completa: mostrar un remanente no explicado es preferible a inventar una causa.
El responsable financiero valida tanto la conciliación como la lectura del negocio. Las propuestas de seguimiento —por ejemplo, solicitar una aclaración al área responsable— pueden prepararse automáticamente, pero su envío o ejecución debe quedar sujeto a autorización.
5. Cómo evaluar un piloto sobre un periodo cerrado
El primer piloto de inteligencia artificial integrada al ERP necesita un alcance acotado y criterios de aceptación definidos antes de probarlo.
Delimitar datos y preguntas
Selecciona un periodo cerrado, una unidad de negocio y pocas cuentas de gasto con documentación accesible. Incluye el presupuesto aprobado, un periodo comparable y un análisis preparado por finanzas como referencia.
Comienza en modo de solo lectura. Define permisos por usuario y conserva las consultas, las fuentes utilizadas y la versión de los datos: si después se reabre el periodo, debe ser posible distinguir los resultados originales de los actualizados.
Probar casos incómodos
Además de consultas normales, incluye movimientos sin comprobante vinculado, reclasificaciones, proveedores con nombres distintos y bases presupuestales en cero. El objetivo es comprobar si el sistema reconoce sus límites, no únicamente si responde bien al caso más sencillo.
Medir y decidir
Evalúa estos criterios con el responsable financiero:
- Conciliación exacta de saldos y diferencias con la fuente acordada.
- Proporción del importe explicado con evidencia accesible.
- Afirmaciones sin sustento y correcciones necesarias.
- Tiempo de preparación y revisión frente al proceso actual.
- Cumplimiento de permisos y trazabilidad de consultas.
Establece los umbrales con la empresa, sin asumir ahorros anticipados. Si el piloto funciona, una siguiente etapa de automatización de procesos con IA puede preparar reportes periódicos y tareas de revisión, manteniendo las aprobaciones necesarias.
6. Conclusión: una explicación que finanzas pueda comprobar
El valor del análisis financiero con IA está en conectar una desviación con los movimientos que la componen y la evidencia que permite interpretarla. Los cálculos deben ser reproducibles; las hipótesis, identificables; y las conclusiones, revisadas por finanzas.
En Slashweb podemos evaluar contigo un piloto de integración al ERP sobre un periodo cerrado. Contacta a Slashweb para revisar el alcance y definir las cuentas, fuentes documentales y criterios de aceptación antes de ampliar la solución.
Preguntas frecuentes
¿Necesito cambiar de ERP para implementar este análisis?
No necesariamente. Primero se evalúa si el ERP permite acceder a movimientos, catálogos y referencias documentales mediante API, vistas autorizadas o exportaciones controladas. La viabilidad depende de esos accesos y de las restricciones técnicas del sistema.
¿Se puede utilizar un presupuesto administrado en Excel?
Sí, siempre que se identifiquen la versión aprobada, los periodos y las dimensiones presupuestadas. Es necesario establecer correspondencias con las cuentas y centros de costo del ERP, además de controlar cambios al archivo.
¿La IA puede consultar información de varias empresas del grupo?
Puede diseñarse para ello si existen permisos y reglas explícitas por entidad. Un análisis consolidado también requiere definir monedas, catálogos y eliminaciones intercompañía; no basta con sumar los reportes individuales.
¿Este tipo de análisis sustituye una auditoría financiera?
No. Ayuda a investigar desviaciones y reunir evidencia para revisión, pero no constituye una opinión de auditoría. Su uso no reemplaza los procedimientos, controles ni responsabilidades profesionales correspondientes.
Slashweb
¿Quieres aplicar esto en tu empresa?
Agenda una llamada gratuita con un especialista y recibe una propuesta a la medida.