Lista 69-B del SAT: valida proveedores en automático desde tu ERP
El SAT publicó dos listados definitivos del artículo 69-B con 92 contribuyentes. Te explicamos cómo cruzar en automático los RFC de tus proveedores al darlos de alta, antes de cada pago y sobre facturas ya recibidas, con revisión fiscal.
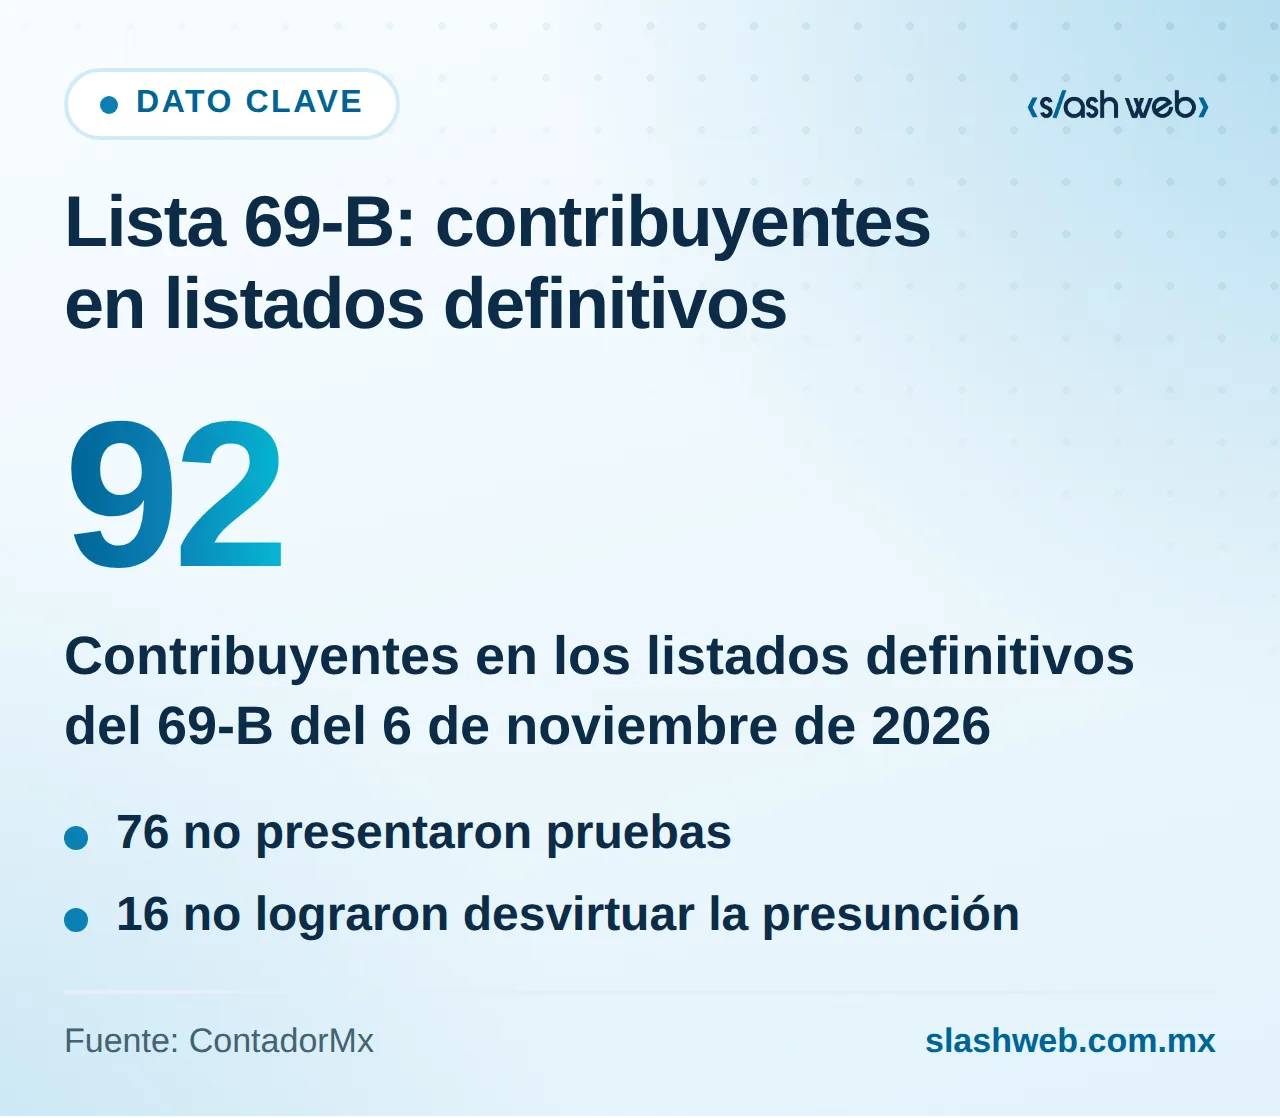
El 6 de noviembre de 2026, el SAT publicó en el Diario Oficial de la Federación dos listados definitivos del artículo 69-B del Código Fiscal de la Federación con 92 contribuyentes, según ContadorMx. De ellos, 76 no presentaron pruebas y 16 no lograron desvirtuar la presunción. Si tu empresa recibió facturas de alguno, puede perder esas deducciones y tendrá que demostrar que la operación sí ocurrió. Por eso, revisar la lista 69-B del SAT no puede depender de que alguien se acuerde de buscar RFC uno por uno.
Ese mismo día, de acuerdo con la misma fuente, el SAT publicó un aviso del artículo 49 Bis, fracción X, sobre facturas consideradas falsas de un contribuyente. Como estas listas se actualizan con frecuencia, la revisión manual es una tarea que nunca termina y que suele fallar justo cuando hay más presión: cierres de mes, corridas de pago o altas urgentes.
La solución práctica es cruzar en automático los RFC de tu catálogo de proveedores con los listados en tres momentos, con alertas, bloqueo de pagos y un expediente de evidencia listo para tu equipo fiscal. Abajo verás cómo hacerlo y qué pedirle a tu ERP o a un desarrollo a la medida.
Qué publicó el SAT y qué arriesga tu empresa
El artículo 69-B identifica a contribuyentes que, a juicio de la autoridad, emiten facturas por operaciones que no existieron (conocidos como EFOS). Cuando un proveedor llega a la lista definitiva, el problema se traslada a quien le compró:
- Deducciones en riesgo. Puedes perder la deducción de los gastos amparados por facturas de ese proveedor.
- Carga de la prueba. Tendrías que demostrar con documentos que el bien o servicio se entregó de verdad.
- Tiempo limitado. El propio artículo 69-B prevé un plazo para que quienes recibieron esas facturas acrediten la operación o corrijan su situación. Confirma con tu contador cuál es y cómo se cuenta en tu caso.
Antes de actuar sobre un proveedor específico, verifica su estatus en la publicación oficial del DOF y en el portal del SAT. Además, Hacienda presentó al Congreso una propuesta de cambios al CFF para 2027 con nuevas medidas anti-EFOS y mayor fiscalización, según Carbajal Contadores. Trátala como propuesta en discusión hasta que tu asesor confirme qué quedó vigente; la conclusión práctica no cambia: conviene ordenar el proceso desde ahora.
Los tres momentos para validar proveedores en la lista negra del SAT
Validar una sola vez no basta: un proveedor que estaba limpio cuando lo diste de alta puede aparecer meses después. Por eso el cruce debe ocurrir en tres puntos del proceso.
1. Al dar de alta al proveedor
El RFC se consulta contra el listado antes de activar al proveedor en el ERP. Si aparece como definitivo, el alta no avanza; si aparece como presunto, se envía una alerta al equipo fiscal para decidir. En ambos casos se guarda la fecha y la versión del listado consultado.
2. Antes de cada pago
Cada corrida de pagos se filtra contra el listado más reciente. Los pagos a RFC listados quedan retenidos y solo se liberan con revisión obligatoria del equipo fiscal, que deja registrada su decisión. Tesorería no debería poder saltarse ese paso.
3. Hacia atrás, sobre facturas ya recibidas
Con cada actualización del SAT, el sistema compara el listado completo contra los CFDI recibidos en los ejercicios que defina tu contador. El resultado es un reporte con facturas, montos, fechas y el estado del expediente de cada operación.
Cómo automatizar cuentas por pagar contra la lista 69-B del SAT
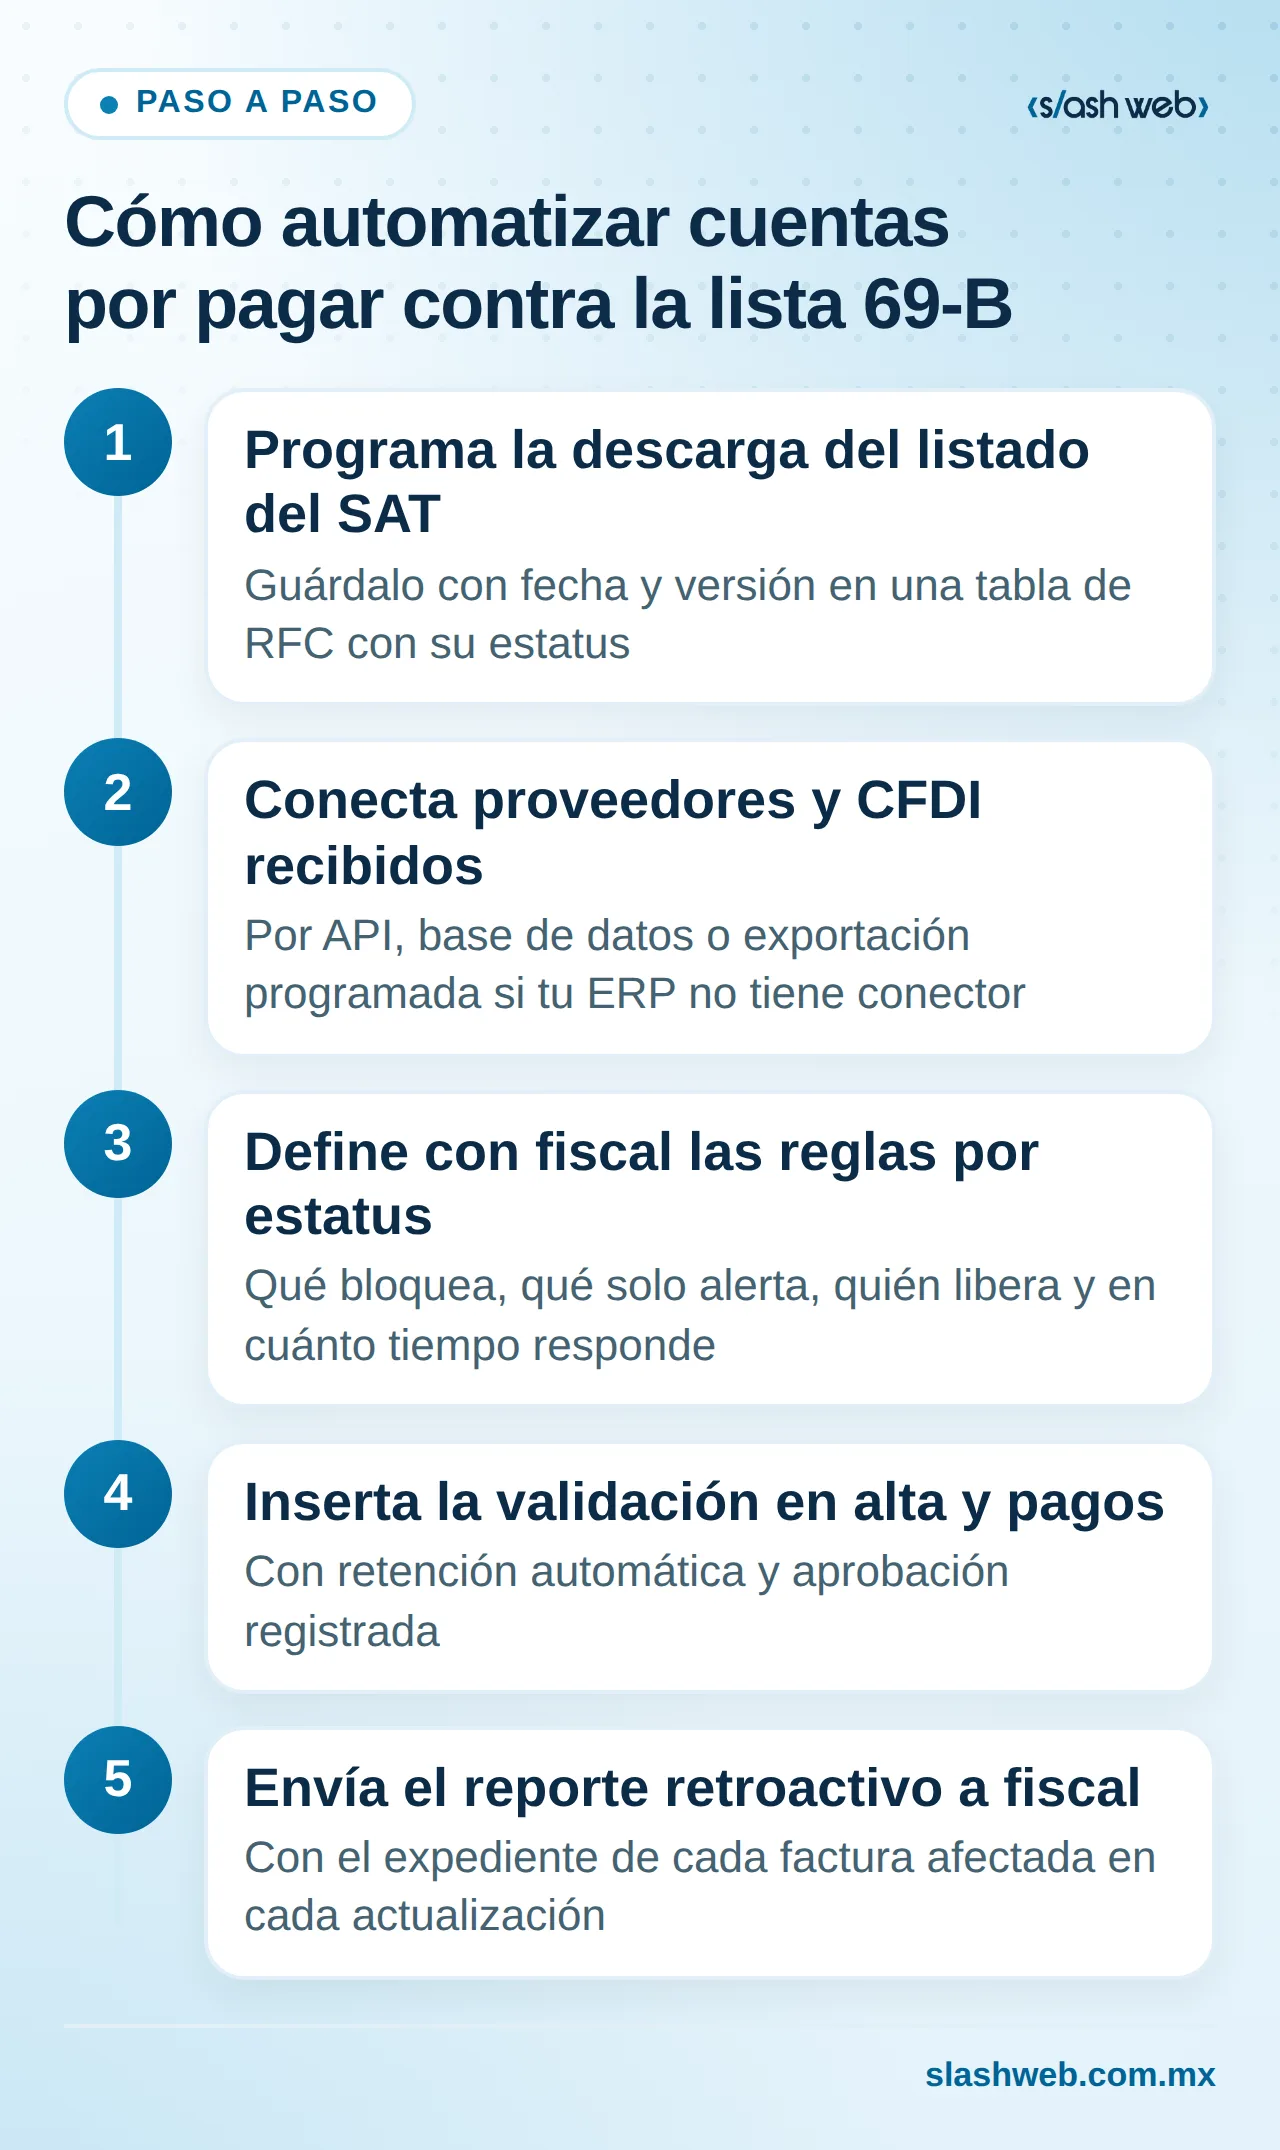
Esta es la secuencia que recomendamos para automatizar cuentas por pagar sin depender de revisiones manuales:
- Programa la descarga del listado del SAT cada vez que se actualice y guárdalo con fecha y versión. Resultado: una tabla de RFC con su estatus que cualquier sistema puede consultar.
- Conecta el catálogo de proveedores y el repositorio de CFDI recibidos por API, base de datos o exportación programada si tu ERP no tiene conector. Resultado: un cruce por RFC sin capturas manuales.
- Define con tu equipo fiscal las reglas por estatus: qué bloquea, qué solo alerta, quién libera y en cuánto tiempo responde. Resultado: una matriz de decisión documentada.
- Inserta la validación en el flujo de alta y en la corrida de pagos, con retención automática y aprobación registrada. Resultado: ningún pago a un RFC listado sale sin revisión.
- Envía al equipo fiscal, con cada actualización, el reporte retroactivo y el expediente de cada factura afectada. Resultado: decisiones con la evidencia completa en un solo lugar.
Este tipo de flujo es el que construimos en proyectos de automatización de procesos con IA: reglas claras, bitácora y personas que deciden en los puntos críticos.
Ejemplo ilustrativo
Cifras hipotéticas, solo para mostrar el funcionamiento. Una distribuidora con 300 proveedores activos hace dos corridas de pago por semana. Antes, una analista revisaba la lista una vez al mes y solo contra proveedores nuevos. Con el cruce automático, al publicarse una actualización el sistema detecta que un proveedor de mantenimiento pasó a estatus definitivo, retiene dos facturas por $185,000 MXN programadas para el jueves y, en la revisión hacia atrás, encuentra cinco facturas pagadas en el año por $410,000 MXN. El equipo fiscal recibe los siete expedientes ordenados y decide con su contador cómo proceder dentro del plazo aplicable.
Expediente de materialidad: la IA ordena, tu equipo fiscal decide
Si un proveedor aparece en la lista, tu defensa es la evidencia de que la operación ocurrió. Ese expediente se arma mucho más rápido si se integra desde el día uno y no cuando llega la alerta.
Aquí la integración de Inteligencia Artificial ayuda en tareas acotadas: clasifica documentos, los vincula con el CFDI por UUID, monto y fecha, señala huecos (por ejemplo, una factura sin entregable) y redacta un resumen de cada operación. Lo que la IA no hace es decidir si una factura es deducible, si se suspende a un proveedor o qué estrategia seguir ante el SAT. Esas decisiones son del equipo fiscal y de su contador.
Checklist del expediente por operación:
- Contrato o pedido con alcance, precio y fechas
- Entregables: reportes, fotos, actas de entrega, bitácoras o correos de aceptación
- CFDI en XML y PDF vinculado al pedido
- Comprobante de pago que coincida en monto y beneficiario
- Registro de la consulta a la lista 69-B con fecha
- Resumen generado por IA y validado por una persona de fiscal
Qué pedirle a tu ERP o a un desarrollo a la medida
Muchos ERP no traen esta validación de forma nativa. No necesitas reemplazarlo: puedes pedirle a tu proveedor estas capacidades o construir una capa intermedia con desarrollo de software a la medida.
| Capacidad | Qué pedir | Si tu ERP no lo trae |
|---|---|---|
| Listado actualizado | Descarga programada y versionada | Servicio externo que lo expone por API |
| Validación en alta | Bloqueo por RFC listado | Formulario de alta con validación previa |
| Retención de pagos | Liberación solo por fiscal | Filtro de la corrida antes del banco |
| Revisión retroactiva | Cruce contra CFDI históricos | Lectura del repositorio de XML |
| Bitácora | Quién, cuándo y qué decidió | Registro propio auditable |
Errores comunes y cómo evitarlos
- Validar solo al alta. Repite el cruce antes de cada pago y con cada actualización del SAT.
- Comparar por razón social. Usa el RFC normalizado; los nombres cambian y se escriben distinto.
- Bloquear sin responsable. Asigna quién revisa y en qué plazo, o los pagos legítimos se atoran.
- No guardar la consulta. Registra fecha y versión del listado; también es evidencia de diligencia.
- Dejar que la IA decida. Úsala para ordenar y resumir; la decisión fiscal siempre la toma una persona.
Qué hacer esta semana
- Exporta tu catálogo de proveedores activos con RFC y crúzalo una vez contra el listado vigente del SAT para tener una línea base.
- Elige con tu equipo fiscal las 10 facturas de mayor monto del año y revisa si cada una tiene contrato, entregable, factura y pago.
- Documenta en una página cómo se libera hoy una corrida de pagos: quién la arma, quién la aprueba y en qué punto cabe la validación.
Conclusión
La lista 69-B del SAT cambia con frecuencia y cada publicación puede afectar facturas que ya pagaste. Validar proveedores en automático al alta, antes de cada pago y hacia atrás, con bloqueo y revisión fiscal obligatoria, convierte una tarea interminable en un control que se ejecuta solo y deja evidencia. La IA ayuda a tener el expediente listo; las decisiones siguen siendo de tu equipo.
En Slashweb diseñamos e integramos este tipo de controles con ERP que tienen o no tienen conector. Si quieres saber dónde está el riesgo en tu proceso, solicita un diagnóstico de tu proceso de alta y pago a proveedores y te mostramos qué automatizar primero.
Preguntas frecuentes
¿Debo dejar de trabajar con un proveedor que aparece como presunto?
No necesariamente: el estatus de presunto indica que el procedimiento está en curso, no que ya concluyó. Es una decisión fiscal y comercial; una práctica prudente es pedir al proveedor una explicación por escrito, reforzar el expediente de las operaciones en curso y evaluar si conviene pausar compras nuevas. Lo importante es que la decisión quede documentada y la tome alguien con criterio fiscal.
¿Qué pasa si un proveedor sale de la lista o logra desvirtuar la presunción?
El sistema debe actualizar su estatus con la nueva versión del listado y liberar el bloqueo solo con una aprobación registrada. Conserva la evidencia de ambos momentos: cuándo apareció y cuándo salió. Consulta con tu contador los efectos sobre las facturas recibidas durante ese periodo.
¿Qué datos de mis proveedores necesito tener en orden antes de automatizar?
Lo mínimo es un RFC correcto y único por proveedor, sin registros duplicados ni proveedores inactivos mezclados con activos. También ayuda tener cada CFDI recibido ligado a su pedido y a su pago. Si el catálogo tiene errores, el cruce generará falsas alarmas o dejará pasar casos reales.
¿Por dónde conviene empezar si no puedo automatizar todo de una vez?
Empieza por la validación antes de cada pago, porque es el punto donde sale el dinero y donde un bloqueo tiene más impacto. Después agrega la validación en el alta y, al final, la revisión retroactiva y el expediente con IA. Cada fase funciona por sí sola, así que puedes medir resultados antes de avanzar.
Slashweb
¿Quieres aplicar esto en tu empresa?
Agenda una llamada gratuita con un especialista y recibe una propuesta a la medida.